Catégories
Enjeux Transport

Les Canadiens sont-ils insensibles au prix de l’essence?

L’évolution du prix de l’essence figure parmi nos sujets de discussion préférés… après la météo! Les consommateurs ont beau maugréer contre les hausses spectaculaires des tarifs à la pompe, qu’en est-il des répercussions sur les habitudes des Canadiens et des Américains quant à l’utilisation de l’automobile?

Différent des années 1980

Le prix du carburant au Canada et ailleurs dans le monde a battu des records historiques en 2008 (graphique 1). En juin 2008, le prix moyen d’un litre d’essence régulière se détaillait à environ 1,43$ dans une station libre-service de la région montréalaise. Dix ans auparavant, ce même litre se vendait à une fraction du prix, soit 0,57$.

CP_2008-08_capsule_essence_grphq1

On serait tenté de comparer avec les années 1980, mais le contexte était alors bien différent. Nous vivions à ce moment-là une période de récession économique, ce qui se traduit notamment par une réduction de la consommation en transport et une baisse des ventes d’essence. C’est d’ailleurs ce qui s’était passé à l’époque, alors que, de 1980 à 1984, les prix avaient gonflé de 65%, entraînant une diminution du volume des achats d’essence de plus de 12%.

Les Canadiens s’en moquent!

En dépit de cette inflation vertigineuse des produits pétroliers, les automobilistes n’ont en rien modifié leurs comportements de consommation, du moins au Canada. L’analyse des données de ventes de carburant pour les véhicules automobiles confirme une progression constante de la consommation à l’échelle du pays (graphique 2). Les automobilistes canadiens ont parcouru 332 milliards de kilomètres en 2007, une augmentation de 5,2% par rapport à 2002.

g2


L’une des explications fournies par Statistique Canada est que ces hausses ont été compensées par une baisse substantielle du coût des véhicules automobiles. En effet, en 2002, la part de la voiture dans le budget d’un ménage s’établissait à 6,2% alors qu’elle compte pour 5,3% en 2008. Parallèlement, le poste de dépense d’essence est passé de 2,9% à 3,8% dans le budget des familles canadiennes au cours de la même période. L’effet combiné s’avère donc nul. Ajoutons à cela le fait que l’économie canadienne continue de bien se porter.

Situation différente aux États-Unis

C’est justement un contexte fort différent que l’on observe aux États-Unis. Les conséquences du ralentissement de l’économie se font durement sentir auprès des Américains. À preuve, les coûts élevés à la pompe entraînent des réactions différentes de ce que l’on observe au Canada et influencent directement le comportement des automobilistes.

Selon le département américain des Transports, les Américains ont parcouru 19,6 milliards de kilomètres de moins en juin 2008, soit une baisse importante de 4,7% par rapport au même mois de l’année précédente. On enregistre à ce chapitre un déclin pour un sixième mois consécutif, une première depuis le choc pétrolier de 1973. Évidemment, cette situation a un impact direct sur les déplacements touristiques et les destinations limitrophes sont privilégiées.

La poussée du dollar canadien constitue un autre facteur explicatif de la différence observée entre le Canada et son voisin du Sud. Selon Statistique Canada, les Canadiens ont économisé environ 30 milliards de dollars sur l’achat de l’essence en raison de l’appréciation du dollar canadien.

Quant aux déplacements touristiques des Canadiens en voiture, ils ne semblent pas trop affectés pour le moment. Reste à souhaiter que l’économie canadienne tienne le coup!

Catégories
Hébergement Tendances Transport

Soyez tendance, soyez no-frills chic!

Le no-frills chic est un modèle d’affaires où les entreprises misent sur des produits ou des services à bas prix, mais en y ajoutant un design attrayant, des éléments haut de gamme ou un service exceptionnel, pour créer des expériences uniques à un prix abordable. C’est ce qui se passe quand le low cost rencontre le style boutique. Un concept bien ancré en Europe qui gagne l’Amérique du Nord à une vitesse folle.

Le concept no-frills chic est l’évolution naturelle du concept low cost; il s’agit d’entreprises qui pratiquent des prix très bas grâce à une planification à long terme, à une automatisation maximale des prestations ainsi qu’à l’ajout de surcharges pour tout service additionnel. Les compagnies aériennes ont été les premières à commercialiser le concept, mais il est applicable à d’autres secteurs d’activités. (Lire aussi: La «low cost mania», première et deuxième parties.)

C’est l’ajout du «chic» qui change toute la donne! De la simple prestation de service, on parle dorénavant d’expérience. Quoi de mieux que des exemples concrets pour illustrer le concept.

Compagnies aériennes

Alors que Ryanair et easyJet sont de purs low cost, sans aucun fla-fla, les entreprises américaines JetBlue et Song vont un peu plus loin et constituent de bonnes illustrations du no-frills chic. En effet, JetBlue offre de larges sièges de cuir tous équipés d’une télévision satellite gratuite et s’ajouteront bientôt plus de 100 chaînes de radio satellite et de films à la carte.

La filiale de Delta, Song, a misé sur un menu qui, quoiqu’il ne soit toujours pas inclus dans le prix, est composé d’aliments de qualité et de marques bien connues.

Au Japon, la nouvelle entreprise StarFlyer combine aussi les bas prix et la haute qualité. Spacieux, leurs avions se limitent à 144 sièges pour des appareils pouvant en contenir 170. L’image ci-dessous illustre bien l’espace, les sièges de luxe et les moniteurs LCD individuels. On y trouve aussi un branchement pour ordinateur portable.

MtL_2008-06_nofrills_img1
MtL_2008-06_nofrills_img2
source: www.starflyer.jp

Établissements hôteliers

En ce qui concerne l’hôtellerie, la marche est bien entamée en Europe et gagne rapidement l’Amérique du Nord. Une vague de nouveaux hôtels combinent petits prix et style, amenant ainsi un vent d’innovation sur l’industrie.

  • La chaîne Intercontinental a lancé sa filiale Hotel Indigo, des hôtels boutiques alliant design et prix abordables. On compte déjà 23 établissements – le premier hôtel a vu le jour en 2004 – et près de 180 autres sont à venir!

MtL_2008-06_nofrills_img3

  • En Allemagne, les 25-Hours Hotels ne manquent pas de style! Le rétro embrasse l’ultramoderne à partir de 90 euros par nuit.

MtL_2008-06_nofrills_img4

  • Un autre pionnier, Qbic, présente un design original visant à maximiser l’espace. L’ameublement est très moderne, certains éléments de la salle de bains sont dessinés par le célèbre Philippe Stark, l’enregistrement est automatisé et plusieurs autres services complètent le portrait: téléviseur, espace pour travailler ou manger, connexion Internet et un éclairage permettant de changer l’ambiance (du fuchsia à l’ambré en passant par le vert menthe et le bleu ciel).

MtL_2008-06_nofrills_img5

  • Le géant indien Tata Group s’est aussi lancé dans la course avec indiOne où ses chambres agréablement décorées, à partir de 20 USD, offrent aussi l’air climatisé, un réfrigérateur et un écran plat. Le groupe prévoit en ouvrir 150!
  • Les deux hôtels Alt, l’un à Québec et l’autre dans le quartier Dix30 de Brossard, font partie de la toute nouvelle classe d’établissement du Groupe Germain, qui prévoit en construire 15 à 20 de plus au Canada d’ici 5 ans. On y applique parfaitement le concept du no-frills chic, c’est-à-dire du style, un lit confortable, un plafond de 2,9 mètres (9,6 pieds), une bonne insonorisation et un prix de 129$ par chambre.

MtL_2008-06_nofrills_img6

Cette liste pourrait se poursuivre et inclure les chaînes Yotel (lire aussi: Yotel! Quand l’hôtellerie s’éclate), CitizenM, Nitenite, etc.

Le concept no-frills chic instaure de nouveaux standards en hôtellerie où certains services tels qu’une connexion Internet sans fil, une douche-pluie, un téléviseur à écran plat sont offerts sans coûts supplémentaires, le tout à un prix très abordable. Ces établissements optimisent généralement leur site Internet pour présenter les services auxquels les clients peuvent s’attendre lors du séjour. Ne sentez-vous pas derrière ces hôtels no-frills chic un esprit de modernité?

Un concept qui plaît à plusieurs

Le no-frills chic se révèle une tendance déterminante puisqu’elle est susceptible de changer les attentes des consommateurs. Les économes apprécieront l’expérience chic à bas coût et délaisseront les produits et services simplement low cost. Les habituels consommateurs de produits de luxe seront tentés de renoncer aux offres traditionnelles. Le marché visé est donc large: il touche autant des individus purement préoccupés par le prix que des plus sophistiqués qui apprécient le design et la qualité. Le marché inclut également les voyageurs d’affaires qui se sentiront confortables et bien desservis par les services et qui pourront respecter des politiques d’entreprise de plus en plus strictes en matière de dépenses. Notons que plusieurs de ces établissements proposent également des salles de réunions toutes équipées, comme c’est le cas des hôtels Alt.

Le no-frills chic vise donc son large auditoire d’une façon nouvelle, c’est-à-dire sans distinction selon les segments démographiques ou le revenu comme le font plusieurs chaînes hôtelières.

Le low cost est là pour durer (et même s’amplifier; lire aussi: Free comme dans gratuit!), mais il devra de plus en plus procurer des expériences agréables et esthétiques. Voilà pourquoi le no-frills chic se développe rapidement. En effet, quels produits ou services ne requièrent aucune expérience?

Lire aussi:
– La «low cost mania» première partie
– La «low cost mania» deuxième partie
– Yotel! Quand l’hôtellerie s’éclate
– Free comme dans gratuit!

Sources:
– Herter, Elliott. «Budget Hotels Pare Staff, Space», Universal Press Syndicate, 13 novembre 2007.
– Cloutier, Laurier. «Groupe Germain veut construire de 15 à 20 hôtels ALT en 5 ans», La Presse, 16 avril 2008.
– Ballaira, Annalisa. «Emerging Trends in the Hotel Industry: No Frills More Trills for European Travellers?», 14 octobre 2007
– Trend Watching. «No-Frills Chic», juin 2004.
– The Economist. «Capsule Hotels: Thinking Small», 17 novembre 2007.

Sites Web:
– www.25hours-hotel.com
– www.hotelindigo.com
– www.jetblue.com
– www.althotels.ca
– www.qbichotels.com

Catégories
Technologies Transport

Prendre l’avion: un acte en libre-service

Voyager par avion s’intensifie, se complexifie et se simplifie en même temps. Parce que les mesures de sécurité se sont accrues, parce que les compagnies aériennes vivent des défis, notamment en raison du prix de l’essence, parce que la compétition pour rejoindre des clients est encore plus féroce avec les fusions et l’arrivée des low costs, parce que le voyageur souhaite avoir un meilleur contrôle sur ses déplacements. Pour ces raisons et bien d’autres, les possibilités qu’apportent les nouvelles technologies sont prises d’assaut par l’industrie aérienne. Voici où en sont les innovations relatives à l’enregistrement des passagers.

Les voyageurs aériens souhaitent davantage de prestations en libre-service

Selon un sondage de l’Association du transport aérien international (IATA) auprès de 10 000 voyageurs fréquents, non seulement les passagers accueillent positivement les options technologiques qui s’offrent actuellement à eux, mais, en outre, ils souhaitent plus de prestations libre-service. Voici quelques conclusions de l’étude:

  • 89% des voyageurs préfèrent le billet électronique au billet papier;
  • 56% ont déjà essayé l’enregistrement sur Internet (43% en 2006);
  • 69% ont utilisé des bornes d’enregistrement libre-service;
  • 82% apprécient la possibilité de choisir ou de changer son siège en ligne ou de changer sa réservation en ligne (55%).

En fait, peu importe leur région d’origine, les voyageurs fréquents encouragent les compagnies aériennes à offrir des prestations libre-service (graphique 1).

MtL_2008-03_prestations_grphq1

Le graphique suivant présente les prestations libre-service que les voyageurs prévoient utiliser plus souvent.
check_in2.jpg

En réponse au désir des consommateurs, l’IATA supporte différents projets d’options libre-service permettant au passager de gérer rapidement et efficacement la plupart des aspects liés aux processus d’arrivées et de départs aériens. D’ailleurs, 100% des billets seront électroniques d’ici mai 2008 (actuellement 89% le sont dans le monde et 96% aux États-Unis).

Borne d’enregistrement libre-service

Il existe deux types de bornes d’enregistrement, soit celles qui appartiennent à une compagnie aérienne et celles à usage commun (Commun-Use Self-Service – CUSS). Elles permettent aux voyageurs de s’enregistrer plus rapidement et à distance (stationnement d’aéroport, stations de train et même hôtel!), réduisant ainsi la congestion à l’aéroport. Les économies d’échelle et la réduction de main-d’œuvre sont d’évidentes conséquences pour les transporteurs. Les bornes d’enregistrement à usage commun conviennent mieux aux terminaux qui ne sont pas dominés par une compagnie aérienne. Elles sont répandues en Europe, en Asie et au Canada et prennent de plus en plus de place aux États-Unis. On retrouve cette technologie dans 85 aéroports et 30 autres se sont engagés à l’intégrer d’ici la fin de 2008.

L’enregistrement par téléphone cellulaire

Il y a quelques mois, l’IATA a également établi les normes qui permettent aux compagnies aériennes d’offrir aux passagers de compléter leur enregistrement par cellulaire ainsi que de choisir les options relatives à l’embarquement. D’ici deux ans, 76% des transporteurs prévoient offrir cette possibilité.

Carte d’embarquement à code barre

Ce type de carte d’embarquement, dont le code barre rencontre les normes de l’IATA, remplace les cartes à bandes magnétiques. L’information concernant les vols à multiples segments peut être consignée sur une même carte. Cette technologie permet aux voyageurs d’imprimer leur carte d’embarquement de n’importe où et même de l’afficher sur un téléphone cellulaire – aucun papier n’est ainsi nécessaire. Cela réduit évidemment les coûts pour les entreprises, tant en termes d’équipement (les appareils à encodage magnétique coûtent environ 5000$) qu’en personnel nécessaire pour faciliter l’enregistrement. En février 2008, 106 compagnies aériennes utilisaient ce système.

Traitement des bagages et autres initiatives

De plus en plus d’aéroports installent des services d’enregistrement automatique des bagages selon les normes de l’IATA. Les appareils impriment les étiquettes, pèsent les bagages et les acheminent.

D’autres initiatives sont en développement dans le but d’accélérer le processus, telles que l’embarquement automatique (vérification automatisée de la carte d’embarquement et du passeport sans agent à la porte), le traitement plus efficace des opérations irrégulières, la vérification des documents officiels (passeport) en libre-service et l’identification des bagages avec étiquettes RFID (lire: Le RFID suit à la trace bagages, voyageurs, congressistes et taxis). Bref, puisqu’il y a une demande de la clientèle et des avantages pour les aéroports et les transporteurs, les progrès technologiques suivent.

Et les applications pleuvent

Pour le nouveau terminal de British Airways à Heathrow, dont l’ouverture est prévue en mars, on prédit que 80% des voyageurs s’enregistrent en ligne ou à l’une des 100 bornes automatisées. La majorité utilisera également l’un des 90 lieux de«dépôt rapide» des bagages. L’aéroport d’Anchorage en Alaska teste depuis 2004 plusieurs prestations libre-service et on estime que l’attente des passagers est réduite de moitié. L’imposant Seattle-Tacoma met en place un projet appelé «l’aéroport du futur» qui inclut ces nouveaux services. Mentionnons également Amsterdam Schiphol qui tente d’intégrer les nouvelles méthodes d’enregistrement aux procédures complexes de vérification du passeport ainsi que Singapore où un système de bornes d’enregistrement de 16 millions de dollars est actuellement en fonction.

Les 700 millions CAD investis à l’aéroport Pierre-Elliott-Trudeau ont amené de nombreuses améliorations, dont les bornes d’enregistrement Aérocheck. Depuis près de un an il existe également un service d’information sur les vols par messagerie texte.

Mais où est le contact humain dans tout ça pensez-vous?

Il est tout près (du moins, il se doit primordialement de l’être). Tous ces services sans personnel risquent de devenir une lame à double tranchant. Non seulement plusieurs voyageurs préfèreront toujours transiger avec un agent, mais même les plus technologiquement aguerris auront besoin d’un support à un moment ou à un autre. Tous s’entendent pour dire qu’un outil de libre-service qui fonctionne correctement est pratique et rapide, mais que c’est particulièrement frustrant lorsque ce n’est pas le cas. Si les objectifs de ces innovations demeurent de répondre aux désirs des voyageurs et de leur donner satisfaction, le service «humain» se doit d’être tout près, pour parer à toute éventualité.

Lire aussi :
– Les compagnies aériennes ont recours aux nouvelles technologies pour réduire les coûts d’exploitation
– Le RFID suit à la trace bagages, voyageurs, congressistes et taxis

Sources:

– Baker, Colin. «Checking In», Airline Business, juillet 2007.
– Concil, Anthony. «IATA: Les passagers des compagnies aériennes réclament plus de prestations en libre-service», Aérocontact, 20 novembre 2007.
– Field, David. «Remote Control», Airline Business, janvier 2008.
– Hotel News Resource. «IATA Creates Standards Mobile-Phone Checkin Code», [http://www.hotelnewsresource.com], 16 octobre 2007.
– IATA. «Commun-Use Self-Service (CUSS) Kiosks», «Bar Code Boarding Passes» et «100% Electronic Ticketing Deadline Extension to 31 May 2008», Fact Sheet, mises à jour, [www.iata.org], février 2008.
– IATA. «Corporate Air Travel Survey 2008».
– Wethe, David. «Record Airport Crowds Fuel Demand for Self-Serve Kiosks», Fort Worth Star-Telegram, 24 octobre 2007.
– Yu, Roger. «Some Kiosks Now Serve Multiple Airlines», USA Today, 10 octobre 2007.

Catégories
Technologies Transport

C’est beau la techno!

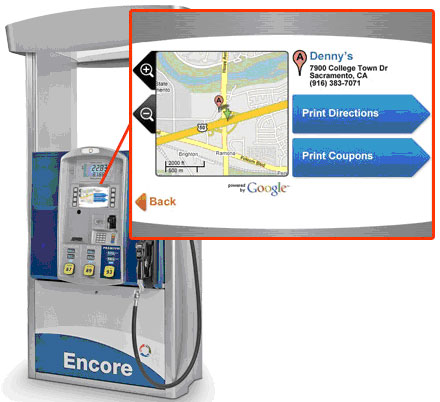
Le géant Google et Gilbarco Veeder-Root (entreprise manufacturière de pompes à essence) s’associent et planifient l’intégration du service de cartographie sur 3500 pompes à essence aux États-Unis. L’écran pourra afficher le parcours vers la destination demandée par l’automobiliste, les attraits locaux, les hôtels, les restaurants et les hôpitaux. Il sera même possible d’imprimer les itinéraires.

pompes_google.jpg

Apparemment sans publicité, le papier d’impression comportera tout de même des bons de réduction. Si les commerces environnants doivent payer pour y être inclus, la recherche peut s’avérer biaisée. Cela dit, c’est brillant non?

Source:
– Ricker, Thomas. «Google Gas Pumps: The Savior of Lost Men», [www.engaget.com], 7 novembre 2007.

Catégories
Technologies Transport

Les problèmes d’insatisfaction dans le transport aérien: que peut faire l’industrie touritique?

En dépit d’une croissance soutenue, l’industrie touristique fait face à plusieurs défis concernant le service à la clientèle, particulièrement dans le domaine du transport aérien. Le directeur général d’un transporteur aérien partage sa vision des choses et explique comment il entend relever le défi. Du côté du réseau de distribution, des agences en ligne misent sur la technologie pour apporter des solutions novatrices de manière à améliorer l’expérience de la clientèle et ce, du départ vers l’aéroport jusqu’à l’embarquement.

Quand prendre l’avion devient une expérience

Selon l’index mesurant la satisfaction du consommateur américain, les transporteurs aériens ont du pain sur la planche pour revenir dans les bonnes grâces des voyageurs. D’après cette mesure compilée par l’Université du Michigan, l’IRS (service américain responsable de la taxation aux États-Unis) obtient un meilleur taux de satisfaction que les compagnies aériennes.

Jack Williams, directeur général de la compagnie aérienne EOS, a livré un témoignage intéressant lors de la dernière conférence de PhoCusWright. Il a fait la démonstration qu’il existe des opportunités d’affaires dans ce lot d’insatisfactions liées au transport aérien. La priorité absolue de la compagnie, qui se définit comme «super First Class», consiste à éliminer les délais et les annulations de vols. EOS se démarque par l’authenticité du service et le taux de satisfaction le plus élevé dans le secteur. Par exemple, 86% de sa clientèle recommanderait cette compagnie à un ami.

CP_2008-01_approcheEOS_img2

L’approche EOS

La question évidente est: comment ce transporteur se démarque-il? EOS a pris le pari audacieux de vendre une expérience axée sur l’élimination des foules. Toute sa campagne marketing est orientée en ce sens (voir photo), à commencer par ses avions, des Boeing 757, qui ont été convertis de 220 à 48 sièges. Les différents irritants comme les attentes au comptoir d’enregistrement sont réduits au minimum. L’entreprise offre pour le moment 44 vols par semaine entre New York et London et les tarifs oscillent entre 3000 et 5000$. On planifie ajouter les villes de Paris et de Newark comme prochaines destinations.

CP_2008-01_approcheEOS_img1

Devenir une industrie proactive

Les agences de voyages en ligne sont également sensibles à l’importance de rendre l’expérience de la clientèle la plus agréable possible au-delà du processus de réservation. C’est souvent le manque d’information préalable qui enrage le plus le consommateur lorsqu’il rencontre un problème et que sa patience est mise à rude épreuve. Il est aussi beaucoup plus facile de trouver une alternative ou de se préparer convenablement à une situation connue à l’avance.

C’est pour répondre à ce besoin que l’agence de voyages Orbitz a lancé son service «Traveler Update» (service seulement disponible aux États-Unis pour l’instant). Ce dernier fournit une panoplie de précieux renseignements aux voyageurs, qui permettront de prévoir ou d’éviter les embûches, à partir de l’accès à l’aéroport jusqu’à l’embarquement dans l’appareil. Traveler Update diffuse sur une base continue des informations partagées par d’autres voyageurs ou d’autres sources officielles à propos d’aspects essentiels tels que le temps d’attente aux contrôles de sécurité, la situation du trafic aux alentours de l’aéroport, la disponibilité de places de stationnement et la disponibilité des taxis (voir images).


CP_2008-01_approcheEOS_img3


Pour les voyageurs d’affaires, en particulier, les horaires sont habituellement serrés. L’instantanéité et la pertinence de l’information relative au vol et à l’aéroport peuvent faire la différence entre une expérience de voyage positive ou non. Par exemple, sur l’illustration suivante, on constate que la période la plus achalandée concernant l’attente aux contrôles de sécurité du terminal 1 de l’aéroport de Chicago se situe entre 3h et 5h.


CP_2008-01_approcheEOS_img4


Une autre illustration (voir carte routière) donne l’exemple des ennuis qui peuvent être évités en ce qui concerne la circulation en périphérie de l’aéroport. Le voyageur peut vérifier, en temps réel, l’état des routes et les zones de construction à éviter afin de mieux planifier l’heure de départ et l’itinéraire de déplacement.

CP_2008-01_approcheEOS_img5

Finalement, afin de maximiser la rapidité de la transmission de l’information, le service «Traveler Update» est également accessible sur les cellulaires et les autres appareils mobiles (voir image).

CP_2008-01_approcheEOS_img6

Travelocity apporte aussi sa solution

Améliorer l’expérience est aussi l’un des défis qu’a choisi de relever Michelle Peluso, directrice générale de Travelocity. Selon elle, c’est toute l’industrie qui doit se reprendre en main et être davantage attentive au besoin de la clientèle. L’une des façons d’y parvenir consiste à être proactif et à anticiper les problèmes. Travelocity obtient un meilleur taux de satisfaction depuis qu’il a lancé, au printemps dernier, son service «Destination Alerts» pour aviser sa clientèle de toute information pertinente à destination entre le moment de l’achat et la date du départ. Le voyageur sera par exemple mis au courant de la tenue d’un festival important se déroulant dans une ville visitée, pour l’aider notamment à mieux planifier son choix d’hébergement dans la région.

Il est clair que ce qui est vécu par les voyageurs relativement à la portion du transport aérien aura une incidence sur la qualité d’ensemble de l’expérience de voyage. Collectivement, tous les intervenants touristiques ne peuvent que gagner à outiller et à informer le mieux possible leur clientèle et ce, pour chacune des composantes de l’expérience touristique.

Sources:
Collins, Andrea. «Travelocity Gives Travelers New Creative Tools and Powerful Information to Assist in Hotel Shopping», Hospitality Sales & Marketing Association International’s, 22 mai 2007.
– Conférence PhoCusWright «Braving The Long Tail», tenue à Orlando du 12 au 15 novembre 2007.
– Riley, Duncan. «Orbitz Offers User Generated Airport Advice», TechCrunch [www.techcrunch.com], 6 septembre 2007.

Sur le Web:
– orbitz

Catégories
Faits et chiffres Marchés géographiques Transport

Provenance géographique des Américains au Québec, selon leur mode de transport

Le resserrement des mesures de sécurité, la hausse du prix de l’essence, les nouvelles exigences de passeport, la fluctuation du taux de change et l’accès aérien sont tous des facteurs qui peuvent exercer une influence sur les habitudes de voyages des Américains. Ces derniers viennent de moins en moins au Québec, mais tous les marchés géographiques ne sont pas homogènes et il semble que le segment des voyageurs aériens ne s’en tire pas trop mal. Voici un topo statistique des voyageurs américains au Québec, selon leur mode de transport.

Mise en contexte

Le comportement de voyages des Américains a drastiquement changé au cours des dernières années. Même s’il a baissé considérablement, ce marché demeure le principal foyer émetteur de touristes internationaux pour le Québec, comptant à lui seul pour plus de 67% des déplacements touristiques qui comportent au moins une nuitée dans cette province. (Lire aussi: Mieux comprendre le déclin du marché américain au Québec en 2005.)

Pourtant, les dernières années n’ont pas été faciles; en effet, même si les départs à l’étranger des Américains en 2005 sont en hausse de 10% par rapport à 1998, le taux de croissance à destination du Québec n’est que de 5% au cours de la même période. (Lire aussi: Une concurrence qui mine la performance du Québec et du Canada.)

Les changements des habitudes de voyages des Américains peuvent s’effectuer sur plusieurs plans, notamment celui du mode de transport utilisé. À la base, ce sont deux marchés relativement différents; on trouve, d’une part, les vacanciers des États limitrophes qui se déplacent au Québec principalement en voiture et, d’autre part, les voyageurs d’affaires et ceux des autres régions des États-Unis qui utilisent majoritairement l’avion. Voyons maintenant dans le détail comment se partagent ces deux segments de clientèle.

L’avion régresse moins que l’automobile

De toute la dernière décennie, l’année 2002 s’est révélée l’une des meilleures cuvées américaines pour le Québec. Si l’on analyse les données provenant des entrées aux frontières, on constate que cette bonne performance est due principalement aux visiteurs qui se déplacent en automobile (graphique 1). Depuis 2000, les statistiques à propos des autres modes de transport (dont 60% concernent l’avion) sont demeurées beaucoup plus stables: légère baisse de 4% en 2006 par rapport à 2000; du côté des touristes voyageant en automobile, on note un important déclin de 10% pour la même période.

CP_2007-07_provenance_grphq1

En 2006, l’écart entre le nombre d’Américains qui viennent au Québec en automobile et ceux qui optent pour un autre moyen de déplacement est à son plus bas, à 197 000 touristes; en 2002, à son plus haut niveau, cet écart s’élevait à 504 000. Le portrait du tourisme de proximité, soit celui des excursionnistes, est encore plus sombre. (Lire aussi: Touristes américains: où sont-ils passés?)

Portrait par États d’origine

Les Américains qui voyagent en automobile en provenance des États du Massachusetts et de New York constituent les deux principaux marchés touristiques pour le Québec (graphique 2). Selon les données de Statistique Canada issues de l’Enquête sur les voyageurs internationaux, un total de près de 435 000 Américains sont des résidants de ces deux États. Le plus important contingent de voyageurs (423 000) est composé néanmoins des utilisateurs de l’avion en provenance des autres États éloignés, qui ne figurent pas parmi les principaux émetteurs de touristes.

CP_2007-07_provenance_grphq2

Le graphique 2 nous apprend que:

  • La quasi-totalité des touristes du Vermont utilisent la voiture pour venir au Québec.
  • Près de la moitié des touristes américains (41%) qui visitent le Québec en autobus, soit 67 000 touristes, viennent du Maine.
  • Le Massachusetts ne nous envoie que 15 000 passagers aériens (l’Ontario en reçoit 50 000 selon les statistiques tirées de la même enquête), comparativement à 43 000 pour la Pennsylvanie (Ontario: 50 000), 61 000 pour la Floride (Ontario: 131 000) et 104 000 pour l’État de New York (Ontario: 164 000).

Quand on décortique le segment «Autres», on constate que plusieurs États éloignés constituent d’intéressants marchés touristiques sans pour autant qu’ils soient la cible d’offensives marketing.

Les autres principaux marchés éloignés de voyageurs aériens au Québec sont:

  • Californie: 88 000 (Ontario: 148 000)
  • Texas: 45 000 (Ontario: 138 000)
  • Illinois: 31 000 (Ontario: 120 000)
  • Virginie: 23 000 (Ontario: 39 000)
  • Wisconsin: 23 000 (Ontario: 59 000)
  • Caroline du Nord: 21 000 (Ontario: 48 000)

Comme la ville de Toronto bénéficie d’une meilleure desserte aérienne, l’Ontario obtient de bien meilleures performances.

Évolution du marché d’agrément

Les deux prochains graphiques apportent des éléments de réponse quant à l’évolution du comportement de voyages des Américains qui font des séjours d’agrément au Québec. Dans le cas des touristes en automobile, on note des baisses significatives en 2005 par rapport à 2004 et ce, dans les quatre principaux États émetteurs, soit New York, Massachusetts, Vermont et New Hampshire. Seul le Maine affiche une légère augmentation en 2005.

CP_2007-07_provenance_grphq3

Quant aux voyageurs aériens, toujours pour motif d’agrément, la situation est beaucoup moins négative. Pour certains États, les gains réalisés auprès des touristes qui ont pris l’avion compensent, en nombre, les pertes enregistrées sur le marché des voyageurs en automobile. Le Québec a en effet fait d’importants gains sur les marchés de New York, de Pennsylvanie et de Floride. On remarque toutefois une baisse de 39 000 passagers provenant des marchés éloignés (Autres).

CP_2007-07_provenance_grphq4


CP_2007-07_provenance_grphq5


Voyages d’affaires et visites de parents et amis aux antipodes

Les voyageurs d’affaires américains utilisent principalement l’avion pour leurs déplacements au Québec (graphique 5). New York constitue un marché important avec 43 000 touristes d’affaires, dont 34 000 par avion. Le part du lion de ce segment de clientèle provient toutefois des autres États, qui ont envoyé au Québec 213 000 voyageurs d’affaires presque tous par voie aérienne.

En terminant, les touristes en visite chez des parents et des amis viennent massivement en voiture, sauf les Floridiens, qui sont 25 000 (80%) à opter pour l’avion (graphique 6). Dans les cas spécifiques des États limitrophes du Maine, du New Hampshire, du Vermont et du Connecticut, le choix de l’automobile fait à peu près l’unanimité. Même du côté des États éloignés, ils sont majoritaires (49 000) à prendre les axes routiers.

CP_2007-07_provenance_grphq6

L’importance des dessertes

Il est clair que l’accès aérien demeure un enjeu fondamental pour améliorer les performances touristiques d’une destination. Les données indiquent que, en dépit du peu de promotion effectuée pour plusieurs marchés éloignés importants comme le Texas, la Californie et la Floride, on obtient des résultats prometteurs en termes du nombre de passagers aériens américains. Précisons que, selon The Lifestyle Market Analyst 2005, le marché des Américains qui prennent régulièrement l’avion et qui voyagent à l’étranger est évalué à 10 millions de personnes.

On note toutefois que la performance de l’Ontario s’avère largement supérieure sur plusieurs marchés éloignés, en raison de meilleures dessertes aériennes. Cela nous conduit une fois de plus à une question aussi cruciale que complexe: peut-être est-il temps pour l’industrie touristique québécoise, particulièrement pour les destinations, de prendre davantage de risques et d’investir avec des transporteurs, à titre de partenaire, dans la création de nouvelles liaisons aériennes dans le but de développer de nouveaux marchés éloignés?

Sources:
– The Lifestyle Market Analyst, Lifestyle Profiles, 2005.
– Statistique Canada, Enquête sur les voyageurs internationaux, traitement spécial, 2005.

Catégories
Tourisme durable Transport

Pour mieux comprendre la dynamique qui régit l’achat de crédits de carbone lors de voyages à bilan «carbone neutre»

La compensation volontaire de carbone peut s’appliquer à toutes les activités qui génèrent des gaz à effet de serre (GES). Il s’agit essentiellement de payer des frais supplémentaires pour acheter des crédits de carbone qui seront investis dans des projets de compensation. Pour respecter un bilan «carbone neutre», la quantité de crédits de carbone achetée doit égaler la quantité d’émissions produites.

Avoir un bilan carbone neutre en tourisme est principalement associé au secteur des transports. Toutefois, de plus en plus, les hôtels, les événements et même les compagnies de location de voitures proposent de neutraliser leur empreinte écologique. Même si le principe du «carbone neutre» n’est pas encore appliqué par tous, il est en croissance. Par exemple, en 2005, 0,5 % des passagers de British Airways ont effectué des voyages «carbone neutre» alors que ce nombre est présentement estimé à 1%. Certains rapports révèlent que le marché de la compensation volontaire des émissions de carbone a augmenté de 1000% de 2002 à 2005. Comme ce marché n’est pas réglementé, il faut prendre conscience d’un certain nombre d’enjeux qui en résultent.

Mise en contexte du système de compensation des émissions de carbone

L’achat volontaire de crédits de carbone fonctionne en dehors des mécanismes prévus au Protocole de Kyoto. Pour les particuliers comme pour les entreprises, ce système contribue de manière importante à l’atténuation des changements climatiques; il s’agit aussi d’un bon exemple d’application volontaire du principe pollueur-payeur.

Le Protocole de Kyoto, un cadre obligatoire pour les pays signataires, inclut trois principaux mécanismes:

  • les «échanges» de permis d’émission de carbone,
  • les projets du mécanisme de développement propre (MDP),
  • les projets de mise en œuvre conjointe (MOC).

L’échange de permis d’émission de carbone est une mesure d’allocation qui fixe la limite de pollution que les pays signataires du Protocole de Kyoto peuvent émettre. Ceux qui émettent plus qu’il ne leur est permis doivent acheter des crédits de ceux qui se situent sous leur limite, par le biais du marché du carbone, par exemple le marché européen des permis d’émission. Actuellement, cette mesure touche principalement les compagnies d’électricité et le secteur manufacturier. Elle ne concerne pas encore l’industrie touristique ni les compagnies aériennes, bien que ces dernières subissent d’importantes pressions.

D’autres mesures incluent des projets spécifiques qui permettront de réduire les GES. Ces projets de compensation créent de nouveaux crédits de carbone et comprennent, à titre d’exemple, la production d’énergie renouvelable, le développement de technologies liées à l’efficacité énergétique et le stockage du carbone. Les projets de compensation adoptés en lien avec le Protocole de Kyoto sont gérés par les gouvernements signataires. Tel que mentionné précédemment, il en existe deux types: les projets du «mécanisme de développement propre» permettent aux pays industrialisés d’investir dans des projets localisés dans des pays en développement afin de contribuer au développement durable de ces pays, alors que les projets de «mise en œuvre conjointe» concernent les investissements entre pays développés. En général, l’achat de crédits par les voyageurs pour compenser ou neutraliser leurs activités ne s’inscrit pas dans ce genre de projets, mais il y a des exceptions, dont «Atmosfair», un organisme de compensation.

L’achat volontaire de crédits de carbone n’équivaut pas, en termes absolus, à la réduction des émissions puisque la pollution subsiste. Il est donc essentiel que tout le monde participe aux efforts de réduction. Quelques chercheurs suggèrent que, pour réduire la contribution de GES du secteur de l’aviation de 10%, l’achat volontaire de crédits de carbone devrait se multiplier au moins par 400.

Dix choses à savoir avant de choisir d’avoir un bilan «carbone neutre»

  1. Différents types d’organisations qui vendent des crédits de carbone

Environ 40 organismes vendent des crédits de carbone et l’augmentation de leur nombre entraîne des problèmes de transparence. Parmi ces compagnies, certaines sont à but lucratif, d’autres non, mais elles sont toutes situées dans des pays industrialisés. Elles versent de 25% à 90% de leurs revenus à des projets de compensation. Certaines gardent donc un montant important pour payer leurs frais d’exploitation.

  1. Variations dans le calcul des émissions

Il existe d’énormes différences (jusqu’à 3 fois plus) entre les systèmes de mesure des émissions de carbone utilisés par les organisations qui vendent des crédits de carbone. Il importe de standardiser ces modes de calcul pour augmenter leur crédibilité. Les systèmes doivent êtres à la fois informatifs et précis. En général, plus le nombre de paramètres utilisés est élevé, plus le calcul des émissions de carbone devrait être précis. En ce qui concerne le calcul des émissions provenant des avions, un bon système de mesure prend en compte la distance exacte des déplacements, le forçage radiatif (radiative forcing) à différentes altitudes selon la longueur du vol, le taux d’occupation, l’altitude de vol ainsi que le type d’avion.

  1. Coût des crédits de carbone

Comme le marché volontaire des crédits de carbone évolue à l’extérieur des mécanismes de Kyoto et qu’il n’est ni réglementé ni standardisé, le prix d’une tonne de carbone varie selon les organisations, allant de 3 $ à 43 $ la tonne

  1. Types et qualité des projets soutenus

Parmi les trois principaux types de projets de compensation du carbone, les plus favorables incluent la production d’énergie «sans émission» (éolienne, biomasse, solaire, géothermique, etc.) et le développement de nouvelles technologies (qui utilisent moins d’énergie, telles les voitures hybrides).

Lorsqu’on investit dans ces projets, le principal problème rencontré est lié à l’«additionnalité», un terme qui fait l’objet de discussions dans la comptabilité du carbone. Avant d’acheter des crédits de carbone, il importe de savoir si les projets soutenus contribuent véritablement à la réduction des GES. La question à se poser est la suivante: si je n’avais pas financé ce projet, existerait-il? Si la réponse est oui, ce n’est pas un réel projet de réduction parce que son financement n’est pas venu d’un achat de crédits de carbone.

  1. Gare aux plantations d’arbres

Les voyageurs qui ont l’intention de voyager avec un bilan «carbone neutre» doivent être bien informés sur les crédits de carbone qui financent la plantation d’arbres. Les indices montrent qu’il existe beaucoup trop de problèmes et de controverses à cet effet et c’est pourquoi certaines organisations n’offrent aucun crédit de carbone pour ce genre de projet. Planter des arbres ne résoudra pas seul les problèmes de changements climatiques, car cela ne mène pas à une réduction de la dépendance aux combustibles fossiles (analyse à lire dans un prochain Globe-Veilleur).

  1. Acheter des crédits de carbone de haute qualité

Les compagnies qui vendent des crédits de carbone peuvent oeuvrer ou non à l’intérieur du cadre du Protocole de Kyoto. L’avantage, pour celles qui y adhèrent, est que la réduction des émissions est vérifiée à l’aide d’un cadre réglementé, géré par les gouvernements qui sont partie prenante du Protocole.

  1. Acheter de futurs crédits de carbone

Les voyageurs doivent également savoir que certaines organisations vendent des crédits de carbone pour des projets existants ou des projets futurs. Étant donné qu’un projet peut ne jamais se réaliser ou être moins performant que prévu, il est risqué d’acheter des crédits pour des projets éventuels. Il est toutefois important d’investir dans des projets en démarrage pour donner le coup d’envoi aux nouveaux projets de compensation.

  1. Labels de conformité des projets

Bien qu’elles commencent à se développer, il n’existe actuellement aucune norme pour évaluer la performance des projets de compensation volontaire. Cependant, la Gold Standard Foundation offre un label de qualité – actuellement le plus fiable – aux projets associés au Protocole de Kyoto ainsi qu’à certains autres projets à base volontaire. Des tierces parties évaluent rigoureusement la qualité environnementale des projets. La Gold Standard vise exclusivement les projets d’énergie renouvelable et d’efficacité énergétique.

  1. Emplacement des projets de compensation

Certains projets de compensation sont situés dans des pays en développement et plusieurs d’entre eux ont créé des problèmes d’ordre environnemental et social (tels que la délocalisation des populations, la perte d’accès aux ressources vitales, etc.); c’est pourquoi les voyageurs qui achètent des crédits de carbone doivent s’assurer que les projets répondent aux normes et aux standards de manière à apporter aux pays concernés des bénéfices à long terme.

  1. Organisations de compensation les plus compétentes

Deux récentes études qui ont évalué les organisations de compensation recommandent les suivantes: Atmosfair, Climate Friendly, Myclimate et NativeEnergy.

Et ensuite?

Pour s’assurer que les dépenses supplémentaires des voyageurs et de l’industrie touristique correspondent aux attentes, il est indispensable de répondre aux questions soulevées précédemment.

Le changement climatique est un problème global qui nécessite des solutions globales. Si l’industrie touristique veut garder confiance dans les projets de compensation des émissions de carbone, la méthode de calcul doit être standardisée et les projets doivent être certifiés et accrédités par une organisation compétente.

Entre-temps, il importe de réduire les émissions et de chercher des solutions de rechange à l’utilisation d’énergies fossiles qui contribuent aux changements climatiques. Si nous voulons obtenir un bilan «carbone neutre», nous devons nous assurer que l’argent des crédits soit investi dans des projets de qualité.

1 Le carbone réfère au dioxyde de carbone. Les projets de compensation du carbone incluent parfois la compensation d’autres gaz à effet de serre. Le Protocole de Kyoto reconnaît six responsables du réchauffement: le dioxyde de carbone (gaz carbonique), le méthane, l’oxyde nitreux, les hydrofluorocarbones, les perfluorocarbones et l’hexafluorure de soufre.

Sources:

– Anonymous. The Economist. Carbon Offsets: Ripping Off Would-be greens? The Economist, vol. 382, no 8520, 2007, p. 61.
– Anonymous. The New Internationalist. Special Report on Carbon-related Issues. The New Internationalist, juillet 2006, no 391.
– Site Internet d’Atmosfair. [www.atmosfair.de] (dernière consultation le 4 juillet 2007).
– Site Internet de Climate Friendly. [www.climatefriendly.com] (dernière consultation le 4 juillet 2007).
– Heughebaert, A. Étude comparative des programmes de compensation volontaire des émissions de C02 par les passagers d’avions. Institut de Gestion de l’environnement et de l’aménagement du territoire, Université Libre de Bruxelles, 2006, 98 p.
– International Civil Aviation Organization. Presentations and Statements. ICAO Colloquium on Aviation Emissions with Exhibition, tenu à Montréal, Canada 14-16 mai 2007.
– Site Internet de Gold Standard Foundation. [www.goldstandard.org] (dernière consultation le 11 juin 2007).
– Gössling, S., J. Broderick, P. Upham, J. Ceron, G. Dubois, P. Peeters et W. Strasdas. Voluntary Carbon Offsetting Schemes for Aviation: Efficiency, Credibility and Sustainable Tourism. Journal of Sustainable Tourism, vol. 15, no 3, 2007, p. 223-248.
– Kollmuss, A. et B. Bowell. Voluntary Offsets for Air-travel Carbon Emissions. Evaluations and Recommendations of Voluntary Offset Companies. Tufts Climate Initiative, 2007, 53 p.
-Luzadder, K. Agent Issues: Carbon-offset Programs: a Reality Check. [www.travelweekly.com], 14 juin 2007, 5 p.
– Site Internet de Myclimate.[www.myclimate.org] (dernière consultation le 4 juillet 2007.)
– Site Internet de NativeEnergy. [www.nativeenergy.com] (dernière consultation le 4 juillet 2007.)
-Tufts Climate Initiative. A Consumer Handout. Flying Green. How to protect the Climate and Travel Responsibility. Tufts Climate Initiative, 2006, 5 p.
– Site Internet de United Nations Framework on Climate Change. [http://unfccc.int/2860.php] (dernière consultation le 28 juin 2007).

Catégories
Transport

Capsule – Les liaisons aériennes entre le Canada et les É-U

Selon un récent rapport de Statistique Canada, près de 16,5 millions de passagers ont voyagé, par air, entre le Canada et les États-Unis en 2005, ce qui constitue un nouveau record. En ce qui concerne le volume de passagers transfrontaliers, le Québec figure au 3e rang des provinces canadiennes et l’aéroport Montréal-Trudeau figure au 3e rang des aéroports canadiens. Nous faisons ici un petit survol des États et des villes avec qui le Canada et le Québec ont le plus de liaisons aériennes.

Sur le plan des voyages transfrontaliers, ceux liés au Québec représentent 16,7% du volume, soit moins que l’Ontario (43,1%) et la Colombie-Britannique (19,7%), mais un peu plus que l’Alberta (12,8%).

Un trafic fortement concentré!

Les 12 États échangeant le plus de trafic avec le Canada représentent au-delà de 75% du volume de passagers entre les deux pays. En fait, les États du Top 5» s’accaparent plus de 50% du trafic transfrontalier.

FGC_2007-07_capsule_aerien_tbl1

Place des aéroports du Québec

Du côté des aéroports canadiens, Toronto figure, et de loin, en tête du classement avec 37,3% du trafic transfrontalier, suivi de Vancouver (17,6%), de Montréal (15,4%) et de Calgary (8,7%). Ces quatre leaders accaparent près de 80% du volume, laissant ainsi un relativement faible trafic aux autres aéroports canadiens.

D’ailleurs, l’analyse des cent liaisons aériennes transfrontalières les plus achalandées entre une ville canadienne et une ville américaine illustre bien cette réalité.

FGC_2007-07_capsule_aerien_tbl2

L’aéroport de la ville de Québec ne figure pas dans le Top 100». Sa liaison transfrontalière la plus populaire – celle reliant la Vieille Capitale à Fort Lauderdale – n’arrive qu’au 105e rang. Pour l’aéroport de Montréal, les dix liaisons les plus achalandées en 2005 étaient:

FGC_2007-07_capsule_aerien_tbl3

Source:

– Statistique Canada. «Origine et destination des passagers aériens: rapport Canada-États-Unis, 2005», no 51-205-XIF au catalogue, mai 2007.

Catégories
Ailleurs dans le monde Enjeux Transport

Un ciel de plus en plus ouvert!

Le 30 avril dernier, l’Union européenne et les États-Unis ont ratifié une entente dite «ciel ouvert» qui vise à libéraliser davantage l’espace aérien entre ces deux régions du monde. Plus près de nous, le ministre canadien des Transports rencontrait le 20 juin dernier le vice-président de la Commission européenne des transports dans le but d’entamer des négociations sur un accord «ciel ouvert». Il semble y avoir beaucoup d’ouverture dans le ciel ces jours-ci. Qu’en est-il exactement, pourquoi de telles ententes et quelles en seront les conséquences? Voici quelques questions auxquelles nous tenterons de répondre sommairement et simplement dans les lignes qui suivent.

Les origines de la réglementation dans l’aviation civile internationale

Si l’on cherche à libéraliser le ciel, c’est que celui-ci a été fortement réglementé depuis le début du siècle. En effet, dès la fin de la guerre mondiale de 1914-1918, les pays signataires de la Convention de Paris de 1919 ont réaffirmé le principe voulant que l’espace aérien au-dessus d’une nation appartienne exclusivement à cette nation. On comprendra que les États veuillent protéger leur espace aérien dans un contexte où l’aviation militaire a démontré son importance stratégique durant les conflits armés. Au fil des ans, plusieurs pays ont choisi de réserver les vols intérieurs, ce qu’on appelle communément le cabotage, aux compagnies aériennes appartenant majoritairement à l’État ou à ses citoyens. La souveraineté de l’espace aérien a été à nouveau reconnue lors de la Convention de Chicago de 1944. Par conséquent, les droits d’atterrissage d’un transporteur dans un pays étranger sont régis par des accords bilatéraux entre les deux pays concernés.

Ces accords sont importants car ils déterminent notamment quels transporteurs seront désignés par chaque pays pour effectuer des liaisons aériennes, ainsi que le nombre de sièges (capacité) et la fréquence de vols qui seront autorisés et les destinations (aéroports) qui seront desservies. Par exemple, Montréal fut longtemps le seul aéroport où les transporteurs européens avaient le droit de se poser, à l’exception de BOAC, l’ancêtre de British Airways, qui avait aussi l’autorisation d’atterrir à Toronto. Ces ententes encadraient également l’établissement des tarifs pour les passagers et le fret aérien. Avec le temps, c’est à l’AITA (Association internationale du transport aérien) qu’on a confié le rôle de mettre en place des mécanismes de fixation des tarifs, mais, en fin de compte, ceux-ci doivent être approuvés par les pays.

Un des premiers accords bilatéraux a été signé en 1946 dans l’île des Bermudes entre les États-Unis et le Royaume-Uni. Cet accord, aujourd’hui connu sous le vocable de «Bermuda I», a longtemps servi de référence aux ententes conclues par la suite. Il est intéressant de noter que cet accord a été renégocié en 1977 pour donner naissance au «Bermuda II» qui prévoyait, entre autres mesures, que seulement quatre compagnies aériennes seraient autorisées à desservir l’aéroport d’Heathrow pour des vols en provenance et à destination des États-Unis, soit American Airlines, United Airlines, British Airways et Virgin Atlantic. Il a fallu attendre trente années pour que cette restriction soit levée avec la signature récente de l’entente «ciel ouvert» entre l’Union européenne et les États-Unis.

Les ententes «ciel ouvert»

Ce qui distingue les accords bilatéraux de type «ciel ouvert» de leurs prédécesseurs, c’est essentiellement la liberté accordée aux transporteurs aériens d’un pays de desservir toutes les destinations de leur choix dans le pays étranger, à partir de n’importe quel point du pays d’origine, et vice versa. Les premières ententes «ciel ouvert» remontent à 1978 avec la signature d’un accord bilatéral libéral entre les États-Unis et les Pays-Bas. Au début des années 1990, une deuxième génération d’accords bilatéraux «ciel ouvert» voit le jour, incorporant encore plus de liberté au niveau du cargo, des vols nolisés, du partage de code, etc. En 2005, les États-Unis concluent de telles ententes avec 67 pays à travers le monde, dont 15 des 25 membres de l’Union européenne[1].

En 1995, le Canada et les États-Unis signent un accord «ciel ouvert» qui s’inscrit dans un mouvement de libéralisation du transport aérien au Canada qui avait été initié avec la privatisation d’Air Canada et la cession de la gestion des aéroports canadiens à des autorités locales. Grâce à cet accord «ciel ouvert», les transporteurs canadiens, surtout Air Canada, augmentent leur offre de liaisons directes vers des destinations américaines et, de façon générale, le nombre de sièges offerts sur ce marché augmente sensiblement, comme en fait foi la figure 1.

Figure 1 : Nombre de sièges offerts sur des vols réguliers
entre le Canada et les États-Unis en 1994 et en 1999

JR_2007-07_ciel_ouvert_grphq1

Source: Transports Canada, Rapport annuel 1999

Même si cet accord permet aux transporteurs des deux pays de desservir toutes les destinations de leur choix dans l’autre pays, il est moins libéral que ceux que les États-Unis ont conclus avec les 67 autres nations. En effet, il existe des restrictions quant aux droits que les transporteurs pourraient vouloir exercer d’emmener des passagers du pays étranger vers d’autres destinations internationales. Ainsi, avec l’accord de 1995, Air Canada ne peut pas transporter des passagers américains de Miami vers des destinations en Amérique du Sud. Il y a également d’autres restrictions au niveau du fret aérien. Ces interdictions sont levées en mars 2007 avec la signature d’un nouvel accord «ciel ouvert» entre les deux pays. Il faut souligner néanmoins que la libéralisation accrue du transport aérien n’inclut pas la permission de transporter des passagers entre deux villes du pays étranger, soit le cabotage.

Des cieux de plus en plus ouverts à la concurrence

En mars 2007, après plusieurs années de négociation, une entente «ciel ouvert» est finalement conclue entre les États-Unis et l’Union européenne. Celle-ci prévoit que les transporteurs européens pourront effectuer des vols à partir de n’importe quelle ville européenne vers n’importe quelle ville des États-Unis et vice versa, ce qui rend caducs tous les accords bilatéraux conclus entre les États européens et les États-Unis au cours des dernières décennies. Les transporteurs pourront dorénavant effectuer des vols à partir des villes de l’autre partenaire vers d’autres destinations internationales. De plus, les transporteurs américains obtiennent le droit de transporter des passagers entre deux villes européennes, privilège qui n’est pas accordé aux transporteurs européens en sol américain. On prévoit néanmoins que des discussions se poursuivront en 2008 pour arriver à conclure la phase 2 de l’entente qui devrait permettre l’ouverture du marché américain (cabotage) aux transporteurs européens d’ici 2010. Certains intervenants émettent cependant des doutes quant à la volonté réelle des Américains d’ouvrir leur marché intérieur, le plus important au monde, à des transporteurs étrangers, d’autant plus qu’ils ont obtenu un plus grand accès à l’aéroport d’Heathrow, un enjeu de taille[2].

Les conséquences économiques de cet accord entre les États-Unis et l’Union européenne seraient très importantes. Selon Jacques Barrot, vice-président de la Commission européenne des transports, cette entente pourrait représenter des bénéfices de l’ordre de 12 milliards d’euros et créer quelque 80 000 emplois additionnels sur une période de cinq ans. Il prévoit même que le nombre de passagers entre les deux continents pourrait augmenter de 26 millions durant cette période par rapport aux quelque 50 millions observés aujourd’hui. Ces chiffres peuvent toutefois paraître optimistes à la lumière de la croissance plutôt modérée du marché Europe – États-Unis.

Le gouvernement canadien poursuit également une politique de libéralisation accrue de l’espace aérien intitulée «ciel bleu». Dans cette démarche, Ottawa reçoit l’appui des principaux intervenants de l’industrie (Air Canada, Conseil des aéroports du Canada, Association du transport aérien du Canada, etc.). On peut présumer que cette politique se traduira par une entente «ciel ouvert» avec l’Union européenne à l’image de celle conclue avec les États-Unis. En conséquence, on observera davantage de concurrence dans le ciel entre le Canada, les États-Unis et l’Europe, ce qui se traduira vraisemblablement par de nouveaux services et des tarifs plus compétitifs pour les consommateurs. Au cours des prochaines années, il sera intéressant de suivre les réactions de nos principaux transporteurs canadiens dans ce ciel de plus en plus ouvert.

Sources:

[1] The McGill/Concordia Report on International Aviation Policy for Canada, McGill Center for Research on Air & Space Law, Montréal, 2005.
[2] Pilling, M. et D. Filed. « Break in Open Skies », Airline Business, avril 2007, p. 9.

Catégories
Transport

Il reste du chemin à faire en matière de transport

Le transport constitue un secteur vital pour l’industrie touristique. Sans un réseau de transport bien développé et entretenu, les communautés régionales sont confrontées à un recul de leur croissance économique et à des pertes d’emplois. C’est ce que révèle une étude du Council of Tourism Associations of British Columbia. Dans ce rapport, aucune révélation inédite qui apporte une solution miracle aux problématiques de transport, mais plutôt des éléments qui suscitent la réflexion et nécessitent un exercice d’évaluation pour les régions du Québec.

Le transport constitue souvent la principale dépense pour le touriste. En 2004, au Canada, ce secteur d’activité totalisait 20,3 milliards de dollars. Comptant pour 36% des dépenses touristiques, le transport surpassait les dépenses consacrées à la restauration et à l’hébergement.

La Colombie-Britannique, tout comme le Québec, présente un vaste territoire dont une partie demeure inaccessible par la route. C’est pourquoi la complémentarité des réseaux de transport air, terre et mer s’avère primordiale.

Chaque région, qui veut faire de l’industrie touristique son fer de lance afin de stimuler son économie, devrait faire l’inventaire de ses besoins en matière de transport et définir les priorités.

Les besoins clés du transport vus par la lorgnette touristique

  • Infrastructures sécuritaires assurant aussi le confort des visiteurs.
    Il n’est guère agréable de voyager sur une route parsemée de nids de poule, de rechercher sur plusieurs dizaines de kilomètres une aire de repos avec services ou de prendre un traversier vétuste.
  • Réseau routier connecté à des infrastructures rapides.
    Le réseau devrait permettre à toutes les régions d’accéder facilement à des autoroutes en bon état qui offrent une capacité de circulation adéquate.
  • Possibilité de différents modes d’accès pour les régions à grand potentiel et à forte activité touristique. Pour un visiteur, le temps et l’argent constituent des facteurs déterminants dans le choix des modes de déplacement. Certains privilégieront l’avion à cause de sa rapidité, alors que d’autres préféreront l’autobus ou la voiture en raison du coût. Aussi, importe-t-il de développer des modes de transport diversifiés qui permettent d’offrir une alternative aux touristes.
  • Terminaux d’accueil offrant une fluidité entre les différents moyens de transport et modes de transport intégrés permettant une interconnexion facile. Que le visiteur arrive à un aéroport, à une gare d’autobus ou maritime, il doit être en mesure d’accéder facilement à d’autres moyens de locomotion afin de poursuivre sa route. De même, le touriste qui arrive à l’une des portes d’entrée principales de la province doit pouvoir se rendre dans les régions aisément.
  • Signalisation routière appropriée et sécuritaire. Plusieurs technologies existent afin de mieux renseigner le visiteur (information sur la circulation, conditions de la chaussée, etc.) et de faciliter ses déplacements.
  • Équilibre entre sécurité et hospitalité en matière de procédures d’accès aux frontières. Cela se traduit, entre autres, par l’instauration de mesures qui accélèrent le passage des visiteurs aux douanes (carte Nexus, programme FAST, etc.), l’assignation d’un nombre suffisant d’employés aux frontières et l’harmonisation des systèmes d’information entre les États-Unis et le Canada.
  • Capacité de répondre à la demande touristique à des coûts compétitifs. Augmentation de la fréquence du service en période de pointe touristique, modification d’un trajet permettant d’écourter le temps de déplacement du visiteur, espace suffisant pour transporter de l’équipement (sportif ou autre), fiabilité des transporteurs, respect des horaires et diffusion à l’avance, prix concurrentiels constituent autant d’éléments qui permettent de répondre adéquatement à la demande.

Des avenues de financement

Développer et maintenir des infrastructures de transport s’avère très coûteux. Quelles sont les avenues de financement possibles?

  • Privatisation. La privatisation doit être soumise au contrôle de politiques et de réglementations gouvernementales établissant les standards de qualité et de sécurité.
  • Routes à péage. Ayant déjà fait leurs preuves comme source de financement, les routes à péage devraient laisser au visiteur la possibilité d’une route alternative. De plus, il faudrait que les prix ne soient pas prohibitifs et qu’ils soient indiqués bien avant l’arrivée au poste de péage.
  • Partenariat public-privé. Plusieurs pays s’engagent dans cette voie. Des ententes équitables et transparentes entre les secteurs public et privé sont garantes de succès.
  • Programme d’investissements gouvernementaux. Le support gouvernemental s’avère primordial et joue un rôle critique dans le développement des régions. 
  • Taxes et subventions. Il devient impératif que le gouvernement réinvestisse les taxes et autres charges de toutes sortes liées au transport dans ce même secteur d’activité. De même, les subventions servent de levier économique pour une région.

Le tourisme comme partie prenante dans les processus décisionnels gouvernementaux

Considéré comme un vecteur de développement économique, le tourisme devrait obtenir une voix dans les décisions gouvernementales concernant le transport, car la faiblesse d’une des composantes du réseau de transport se traduit immanquablement par des pertes économiques.

Source:
– Council of Tourism Associations of British Columbia. «Making Inroads – A Provincial Transportation Strategy for the BC Tourism Industry», 2005, 57 pages.